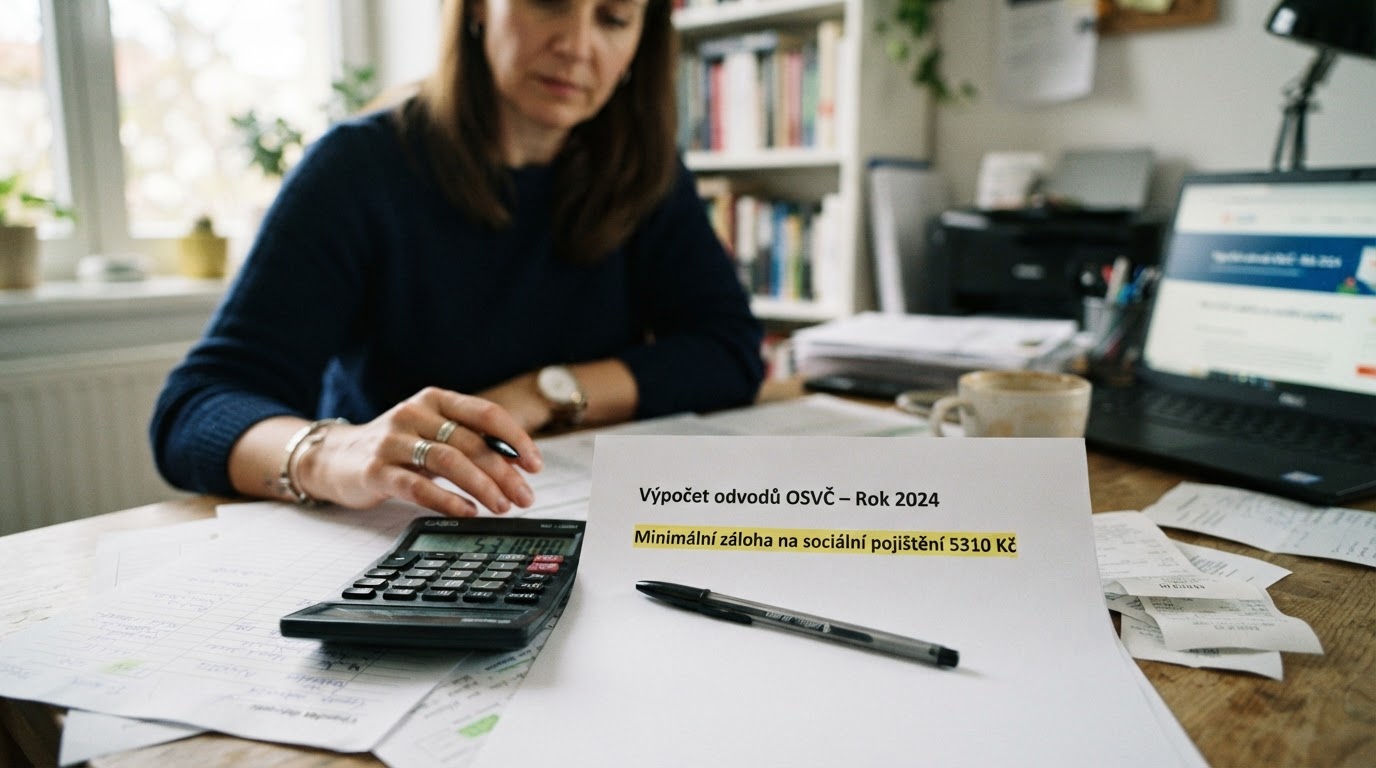
Minimální měsíční záloha na sociální pojištění pro osoby samostatně výdělečně činné (OSVČ) se v roce 2027 opět zvýší. Nová částka bude činit 5310 korun, což představuje nárůst o 305 korun měsíčně oproti aktuální výši 5005 korun. Tato změna se dotkne především podnikatelů s nižšími zisky, kteří na minimální zálohy dosud spoléhaly. V roce 2026 byla minimální záloha stanovena na 5720 korun, avšak od července došlo k jejímu snížení. S ohledem na tuto dynamiku se situace pro OSVČ v roce 2027 opět mění a přináší nové výzvy pro podnikatele, kteří se snaží udržet svou činnost v chodu.
Nová výše minimální zálohy vychází z vládního návrhu, který stanovuje průměrnou mzdu pro rok 2027 na 51 947 korun. Minimální záloha pro OSVČ pak tvoří 29,2 procenta z 35 procent této průměrné mzdy, což znamená, že základ pro výpočet činí 18 182 korun. Tento systém výpočtu znamená, že částka je zaokrouhlena na celé koruny nahoru, což zajišťuje, že OSVČ nebude platit méně, než je stanovený minimální limit. Je důležité si uvědomit, že OSVČ vykonávající hlavní samostatnou činnost musí platit zálohy na sociálním pojištění, a to alespoň v minimální výši, pokud neodvádějí více na základě skutečného vyměřovacího základu.
Jak se změna dotkne konkrétních podnikatelů
Minimální záloha na sociální pojištění se v roce 2027 dotkne především těch OSVČ, kteří mají nízké zisky a dosud platili minimální zálohu. Zatímco pro některé podnikatele se výše platby nemění, pro jiné to znamená dodatečné náklady. Například podnikatelka, která v první polovině roku 2026 platila 5720 korun, následně díky snížení od července na 5005 korun získala nárok na přeplatek 4290 korun za celý rok. Vzhledem k tomu, že její zisk zůstává na stejné úrovni jako v roce 2025, bude v roce 2027 muset opět platit vyšší minimální zálohu ve výši 5310 korun. Tato situace podtrhuje potřebu pečlivého plánování rozpočtů a přizpůsobení se novým podmínkám.
Naopak pro ostatní OSVČ, které vykazují vyšší zisky, se nic nemění. Jejich sociální pojištění se nadále vypočítává na základě skutečného vyměřovacího základu, který tvoří 55 procent daňového základu. To znamená, že pokud jejich příjmy převyšují určité limity, budou platit více než minimální zálohu. Záloha je splatná vždy do konce kalendářního měsíce, za který se pojistné hradí. Pomocí těchto pravidel se snaží stát regulovat odvody a zajistit, aby podnikatelé přispívali na sociální systém v odpovídající výši.
Budoucnost a další změny v oblasti pojištění
Očekává se, že změny v oblasti minimálních záloh na sociální pojištění pro OSVČ budou pokračovat i v následujících letech, a to v závislosti na vývoji průměrné mzdy a ekonomické situaci v zemi. Výsledné dopady na podnikatele budou závislé na jejich individuálních příjmech a schopnosti přizpůsobit se novým podmínkám. Je pravděpodobné, že vláda bude nadále sledovat situaci na trhu práce a případně provede další úpravy v systému sociálního pojištění, aby zajistila jeho udržitelnost. Mnozí odborníci doporučují, aby OSVČ plánovali své rozpočty s ohledem na tyto výkyvy, a případně hledali alternativní způsoby, jak optimalizovat své náklady, aby se vyhnuli nepříjemným překvapením.